
Vamos a ponernos serios desde la primera línea: ser autónomo societario no es algo que uno decida. El primer mito que tenemos que eliminar es que el autónomo societario no es una «figura intermedia» entre autónomo y SL que puedas escoger. Es una situación en la que te mete la Seguridad Social si cumples ciertos requisitos, con o sin tu permiso.
Y este año, además, esa situación cuesta un 42% más que en 2025. Sí, has leído bien. La Orden PJC/297/2026 (BOE 31 de marzo) subió la base mínima del autónomo societario de 1.000 € a 1.424,40 €. La cuota mensual pasó de unos 314 € a unos 449 €. Son 1.620 € más al año.
En marzo, cuando salió la Orden en el BOE, teníamos el despacho como el patio de recreo. Cliente tras cliente entrando y preguntándonos lo mismo: «¿esto es un error?». Pues no, no lo era. Y encima, si no ajustas la base ahora, no te libras: la diferencia te la reclaman en 2027 con la regularización.
Vamos por partes. Te contamos qué es, cuándo te toca, cuánto pagas y cuándo compensa. Sin rodeos.
Qué es un autónomo societario (en cristiano)
A diferencia de los autónomos normales, eres autónomo societario cuando eres socio de una SL o SA, trabajas en ella y tienes suficiente peso en el capital como para que la Seguridad Social entienda que la controlas. No cotizas por el Régimen General como cualquier trabajador: cotizas en el RETA, el régimen de los autónomos.
El artículo que manda es el 305.2.b) de la Ley General de la Seguridad Social. Y el concepto clave que utiliza es el control efectivo. Todo depende de eso.
¿Y cuándo se considera que tienes control efectivo?
Tres reglas. Apréndetelas porque son las que deciden si te toca o no.
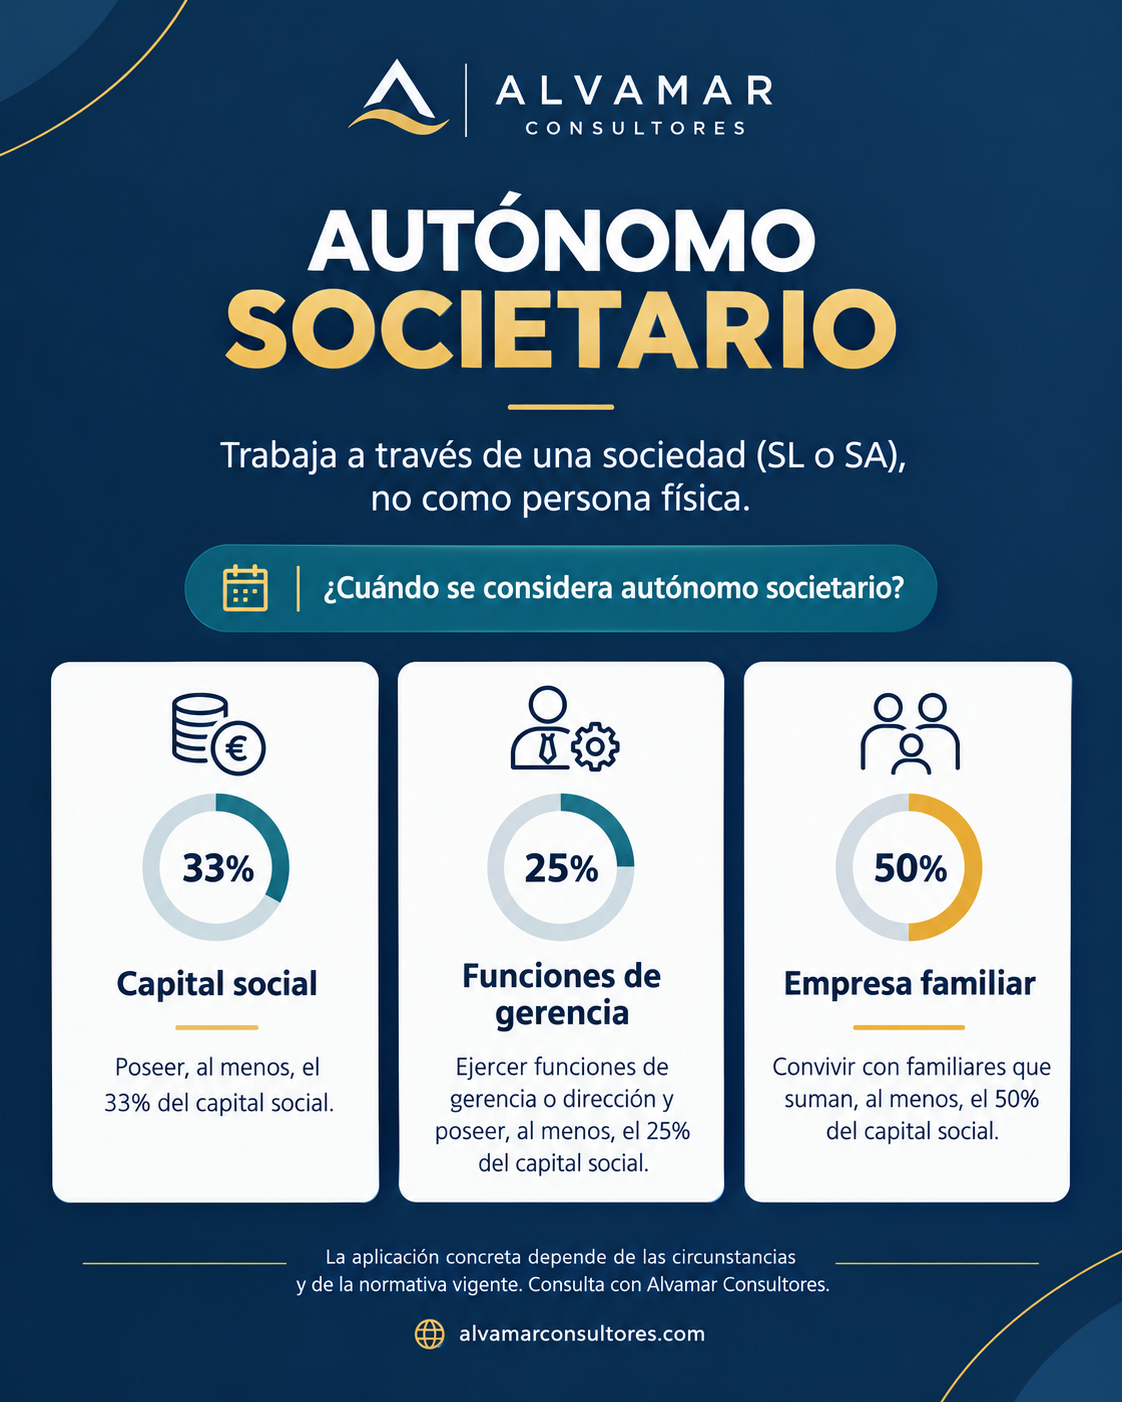
Regla 1: tienes el 50% o más del capital
Aquí no hay discusión. Presunción automática, no admite prueba en contrario. Si además trabajas en la empresa (aunque sea cobrando cero), al RETA.
Regla 2: tienes el 25% o más y eres administrador
Aquí sí admite prueba en contrario, pero de las que salen mal casi siempre. Si te sientas en el consejo o eres administrador único y tienes ≥25%, la Seguridad Social te da por autónomo societario.
Regla 3: tienes el 33% o más y trabajas
Ni administrador ni nada. Simplemente eres socio con ≥33% y trabajas en la empresa. Mismo resultado: RETA.
Regla 4 (la trampa): familia conviviente
Esta es la que pilla desprevenidos. Si convives con familiares directos (cónyuge, hijos, hermanos, padres…) y entre todos sumáis el 50% o más del capital, se presume control efectivo. Aunque tú solo tengas un 10%.
El caso más típico que hemos visto: cuatro hermanos que montaron hace años una empresa de reformas con un 25% cada uno. El mayor administraba y los otros tres trabajaban en obra. Vinieron a preguntar por otra cosa y en la revisión les dijimos: chicos, los cuatro tenéis que estar en el RETA. Se les cayó el alma a los pies. Llevaban tres años cotizando como asalariados en su propia empresa. Tocó regularizar, y no fue precisamente barato…
Ojo con la confusión más habitual: administrador SIN control efectivo
Si eres administrador pero tienes menos del 25% y no llegas a los umbrales anteriores, no eres autónomo societario. Cotizas en el Régimen General como asimilado a trabajador por cuenta ajena (art. 136.2.c LGSS). Suena bien, pero tiene truco: quedas fuera del paro y del FOGASA.
Nos vino hace tiempo un directivo que había estado años como administrador de una SL con un 8% del capital. La empresa cerró, le echaron, y se plantó en el SEPE a pedir el paro. Sorpresa: nada de nada. Cotizaba en el Régimen General pero como asimilado, y eso significa cero desempleo. Se enteró el día que le dijeron que no en la ventanilla.
Lo que ha pasado en 2026: por qué has visto subir tu cuota un 42%
Hasta 2025, la ley anual de cotización fijaba un suelo específico para el autónomo societario: 1.000 € de base mínima. La Orden PJC/297/2026 (BOE 31 marzo 2026, con efectos desde enero) hizo algo aparentemente pequeño: no fijó ese suelo específico. Y al no fijarlo, se aplica la regla general del artículo 308.1 LGSS, que remite a la base mínima del grupo 7 del Régimen General: 1.424,40 €/mes.
Traducido: cuota mínima mensual sobre los 449 €. Al año, unos 5.400 € solo de Seguridad Social. Y esto va con carácter retroactivo desde el 1 de enero. Se estima que afecta a unas 519.000 personas en toda España (datos UPTA, abril 2026), la mayoría dueños de pymes familiares.
Puedes mantener la cuota vieja unos meses, pero no te salva
Si no has tocado nada, seguirás pagando la cuota anterior. Pero la Seguridad Social hará la regularización en 2027-2028 y te reclamará la diferencia acumulada. No hay atajo: la deuda se genera igual.
A la semana de publicarse la Orden, vino un cliente al despacho pidiéndonos que le «buscáramos la vuelta». Que si acogerse a algo, que si bajarse el sueldo, que si darse de baja y volver a darse de alta. Le tuvimos que decir que no. Que la ley es la ley. Lo único que sí hicimos fue rediseñarle la retribución: bajar nómina, subir dividendos anuales, y aprovechar reserva de capitalización. Al final del año va a pagar menos IRPF, y eso sí compensa parte del golpe. Pero magia, ninguna.
Autónomo, autónomo societario y administrador asimilado: tabla comparativa
Para que quede claro de un vistazo. Tres figuras que se confunden constantemente:
| Autónomo persona física | Autónomo societario | Administrador asimilado (sin control efectivo) | |
|---|---|---|---|
| Régimen SS | RETA | RETA | Régimen General (sin paro ni FOGASA) |
| Base mínima 2026 | Según ingresos reales (desde ~730 €) | 1.424,40 €/mes | Según salario y convenio |
| Cuota mínima 2026 | ~200 € (80 € con tarifa plana) | ~449 €/mes | Cotización compartida |
| Impuesto sobre beneficios | IRPF (19-47%) | IS (23-25%; 21-22% micropymes) | IS |
| Responsabilidad | Ilimitada | Limitada al capital aportado | Limitada |
| Contabilidad | Libro de ingresos y gastos | Plan General Contable + cuentas anuales | Igual que autónomo societario |
| Suele compensar cuando… | Ingresos < 40.000 €/año | Ingresos > 40.000-50.000 €/año recurrentes | Casos concretos (directivo sin ser socio grande) |
Ventajas y desventajas, sin cuentos
Lo bueno
- Responsabilidad limitada al capital aportado. La joya de la corona. Si el negocio va mal, tu casa y tu coche no están en juego (salvo mala fe o negligencia grave del administrador).
- Ahorras impuestos a partir de cierto beneficio. Con ingresos altos, tributar al 25% del IS es mejor que llegar al 47% del IRPF. Umbral orientativo: 40.000-50.000 €/año estables.
- Puedes combinar nómina, factura y dividendos. Tres palancas para retirar dinero de la sociedad, cada una con su tributación. Bien diseñado, ahorra miles de euros al año.
- Puedes meter socios e inversores. La SL admite ampliaciones de capital, entrada de business angels, pactos de socios. Como autónomo, ese camino no existe.
- Deducciones que solo tiene la sociedad. Reserva de capitalización, reserva de nivelación, deducciones por I+D+i, libertad de amortización para autoconsumo energético… Un abanico que el autónomo persona física no cata.
Lo malo
- Cuota fija de ~449 €/mes en 2026, con o sin beneficios. Aunque la sociedad esté en pérdidas y no te pague ni un euro, tú cotizas. Sin excusas.
- Tarifa plana de 80 €, complicada. Existe en teoría, pero está llena de excepciones para quien ya fue autónomo antes. Antes de contar con ella, que te lo confirme tu asesor por escrito.
- Costes de constitución y mantenimiento. Notario, Registro, gestoría más cara, contabilidad conforme al PGC, cuentas anuales, junta general anual, legalización de libros… entre 1.500 y 3.500 €/año en asesoría, frente a los 500-1.200 € de un autónomo.
- Cerrar cuesta lo suyo. Disolver y liquidar una SL puede llevar meses y costar entre 1.500 y 4.000 €. Como autónomo te das de baja con un clic.
- Doble tributación con dividendos. El beneficio ya pagó el 25% de IS. Cuando cobras dividendo, vuelves a pagar entre el 19% y el 30% en IRPF. Sin deducción por doble imposición.
Cómo sacar dinero de tu propia sociedad
Aquí es donde se juega el ahorro fiscal de verdad. Tres vías, y no son intercambiables.
1. Nómina como administrador
Tributa en tu IRPF como rendimiento del trabajo. Retención del 19% si la sociedad factura menos de 100.000 €, o del 35% si factura más. Condición imprescindible: los estatutos tienen que decir expresamente que el cargo de administrador es retribuido. Si no lo dicen, Hacienda te lo va a discutir seguro.
2. Factura por servicios profesionales
Si eres médico, abogado, arquitecto, ingeniero o cualquier profesional de la sección 2ª del IAE, no puedes cobrar por nómina los servicios profesionales. Tienes que facturárselos a tu propia sociedad con IVA y retención del 15% (7% los tres primeros años). Es lo que exige Hacienda desde la reforma fiscal de 2015.
Hace poco un arquitecto socio de una SL vino insistiendo en cobrarlo todo por nómina, «porque es más cómodo». Le tuvimos que sacar la doctrina de la Dirección General de Tributos, la Ley del IVA y unos cuantos ejemplos de recalificaciones. Al día siguiente estaba facturando a su propia empresa. Cómodo, cómodo, no era. Pero le ahorró el susto de una inspección con acta.
3. Dividendos
Reparto de beneficios anual. Tributa en la escala del ahorro: 19% hasta 6.000 €, 21% hasta 50.000 €, 23% hasta 200.000 €, 27% hasta 300.000 € y 30% por encima. Requiere acuerdo de junta, reservas suficientes y cuentas cerradas.
La mezcla óptima
Casi todos nuestros clientes autónomos societarios combinan las tres: nómina modesta y estable, factura si aplica, y dividendo anual una vez cerrado el ejercicio. La proporción exacta depende de tus ingresos, de tu situación familiar y de si reinviertes en el negocio. No hay receta única. Quien te la venda, desconfía.
¿Quién suele ser autónomo societario?
Por experiencia propia, estos son los perfiles que más vemos en el despacho:
Profesionales liberales (sección 2ª IAE)
Abogados, arquitectos, médicos, ingenieros, consultores, asesores fiscales, auditores, psicólogos, dentistas, fisioterapeutas… Cualquier profesional que factura por encima de cierto umbral y monta una SL para acotar responsabilidad y optimizar impuestos.
Empresas de servicios con estructura
Agencias de marketing, estudios de diseño, productoras audiovisuales, desarrolladoras de software, empresas de ciberseguridad, consultoras. Suele haber uno o dos socios trabajadores, el resto son empleados.
Empresas con volumen medio-alto
Empresas de reformas, restauración con más de un local, comercio online consolidado, distribución, servicios técnicos… Nacen como autónomo, crecen, contratan, y en algún momento el asesor les dice: es hora de dar el salto.
Startups y proyectos con cofundadores
Cualquier proyecto que arranca con dos o más socios trabajando en él suele nacer directamente como SL, y todos los cofundadores por encima de los umbrales quedan como autónomos societarios desde el día uno.
Empresas familiares
Padres, hijos, hermanos, cónyuges… El famoso 50% acumulado con familiares convivientes convierte en autónomo societario a mucha gente que jamás pensó que lo era. Casos como el de los hermanos de las reformas que te contábamos antes son mucho más frecuentes de lo que parece.
¿Cuándo tiene sentido dar el paso?
La pregunta del millón. Nuestra respuesta corta: cuando concurran varias de estas circunstancias.
- Ingresos netos recurrentes por encima de 40.000-50.000 €/año, estables.
- Actividad con riesgo patrimonial serio (obras, sanitario, contratos con grandes clientes).
- Vas a incorporar socios o inversores en el corto plazo.
- Reinviertes buena parte del beneficio en la empresa.
- Tu sector exige forma societaria para trabajar con determinados clientes.
- Piensas vender el negocio o dejarlo en manos de otra generación.
Y las señales claras de que aún NO:
- Ingresos por debajo de 30.000 €/año.
- Actividad puramente personal, sin equipo ni activos relevantes.
- Riesgo patrimonial bajo.
- Sin planes de socios ni expansión.
Nos vino hace unos meses un chico de 24 años, muy motivado, que quería montar una SL para vender cursos online. Nos enseñó su hoja de cálculo con la proyección: 15.000 € el primer año, subiendo poco a poco. Le hicimos números en cinco minutos: entre cuota societaria, gestoría, notario y cuentas anuales, la SL le iba a comer más de lo que ganase. Le dijimos: quédate como autónomo dos o tres años, y cuando factures 60.000 vuelve y hablamos. Se fue tan contento. Y volvió año y medio después. Aún es pronto, pero está en el camino.

Gestionamos tu alta como autónomo societario
Deja en nuestras manos tus obligaciones fiscales, tenemos a nuestras espaldas dos décadas de experiencia.
Nuestro equipo se pondrá manos a la obra para tu tranquilidad.
Llámanos o escríbenos por Whatsapp
680 63 74 32
Y si estás en Valencia…
La subida del 42% ha golpeado con especial fuerza al tejido pyme valenciano. Comercios, restauración, servicios profesionales, reformas… La mayoría de las SL de la zona son de uno o dos socios trabajadores y en marzo se llevaron un buen susto.
La parte buena: la Comunitat Valenciana mantiene deducciones autonómicas en el IRPF bastante potentes por inversión en empresas domiciliadas aquí. Hasta el 30% de lo invertido (con tope de 6.600 €), y hasta el 45% (tope 9.900 €) si la empresa es emergente, innovadora o está en municipio en riesgo de despoblamiento. Es una deducción que muy poca gente aprovecha porque no se conoce, y que puede aliviar bastante el coste de constituirte o de ampliar capital.
Si tienes tu SL en Valencia (o estás pensando en montarla), pásate. Miramos números contigo. Es lo mínimo antes de tomar una decisión de este calibre.
Hablamos
En Alvamar llevamos décadas viendo pasar por el despacho todo tipo de casos: socios que descubren tarde que debían estar en el RETA, administradores que se quedan sin paro, familias enteras encuadradas mal, autónomos que dieron el salto a SL antes de tiempo, y otros que llegaron tarde. Si necesitas revisar tu caso, hacer números o entender de una vez cómo te afecta la subida de 2026, escríbenos y quedamos. Primera consulta sin coste. Sin plantillas, sin fórmulas mágicas y hablando claro.
